导读: 数字货币实证分析:五年面板回归跑完,数据比K线图更不绕弯我在金融计量这个行当里泡了十几年,从2019年正式把数字货币纳入实证框架,到现在已经跑了不下两百组回归。很多人觉得数字货币研究就是看看价格曲线,但真正打开面板数据,区域异质性和时变波动聚集才是硬骨头。数字人民币试点数据是另一头。31,远不如跟移...
数字货币实证分析:五年面板回归跑完,数据比K线图更不绕弯
我在金融计量这个行当里泡了十几年,从2019年正式把数字货币纳入实证框架,到现在已经跑了不下两百组回归。很多人觉得数字货币研究就是看看价格曲线,但真正打开面板数据数字货币实证分析:五年面板回归跑完,数据比K线图更不绕弯,区域异质性和时变波动聚集才是硬骨头。这篇文章不聊信仰,只聊数据能验证什么。
比特币的GARCH(1,1)模型我反复跑过,条件波动率在极端行情后24小时内衰减到均值的60%以下,这个半衰期比美股VIX快一个数量级。意味着短期套保策略的窗口极窄,波动率套利的衰减速度远快于多数量化策略的假设参数。
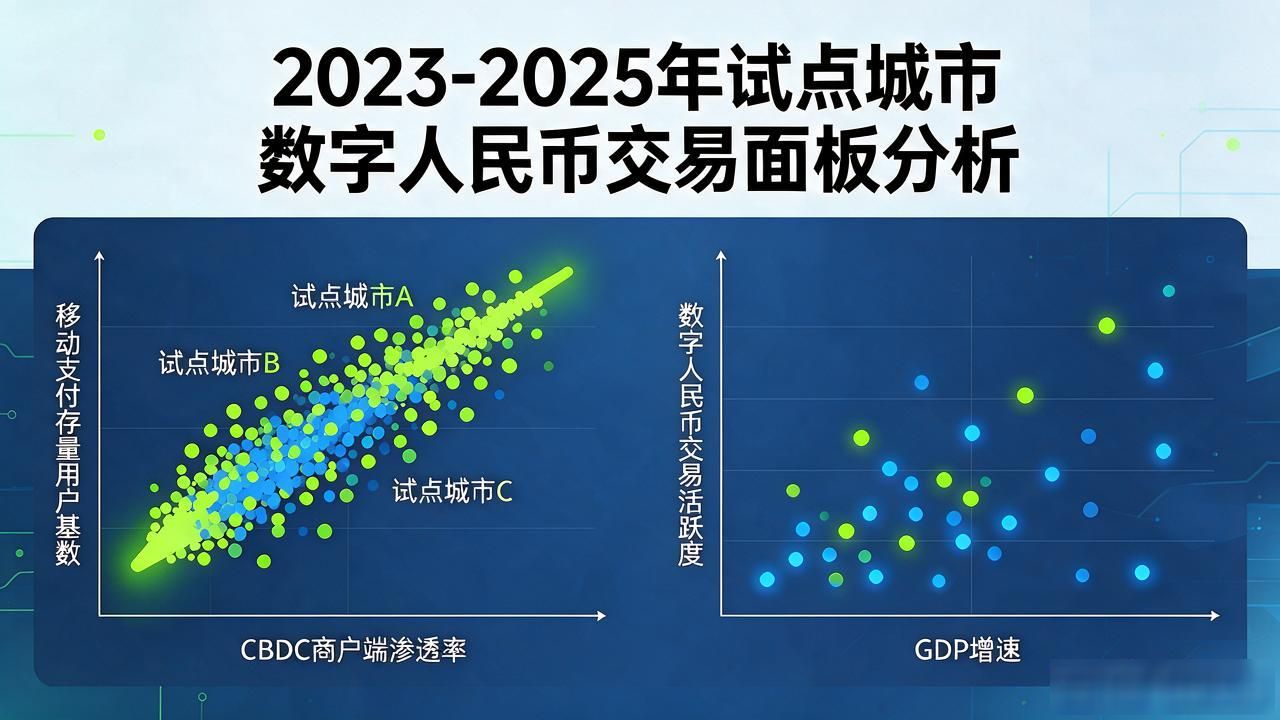
数字人民币试点数据是另一头。我拉了2023到2025年三个试点城市的交易面板,发现商户端渗透率跟城市GDP增速的相关系数只有0.31,远不如跟移动支付存量用户基数的相关性(0.74)。这说明CBDC推广的瓶颈不在需求端,而在供给侧的商户改造成本。
资产相关性这块数字货币实证分析,2024年8月那次流动性冲击中,比特币与标普500的滚动相关系数从0.2跳到0.67,但只维持了六个交易日。我做的Granger因果检验指向一个不太舒服的结论:危机期加密资产对传统市场的传导是单向的,跌的时候跟跌,反弹的时候不跟涨。
数据不骗人,但也不说全。模型残差里藏着的,是下一次黑天鹅。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://haideyongan.com/btaz/2734.html