导读: 数字货币衍生品价格为什么和现货差这么多?搞懂定价逻辑就不慌了数字货币衍生品价格从来不是现货价加个零就完事的。30天期权的隐含波动率在牛市末尾经常飙到65%以上,对应的call价格会比单纯用现货价算出来的高一大截。我见过太多人只看币价就开合约,结果IV一冲高就被套在高位。衍生品价格的核心变量是预期,不...
数字货币衍生品价格为什么和现货差这么多?搞懂定价逻辑就不慌了
数字货币衍生品价格从来不是现货价加个零就完事的。做期货和期权的人,真正要盯的是隐含波动率、资金费率和杠杆效应这三样东西。
拿BTC永续合约来说,去年11月ETH拉了个20%的大阳线,永续合约直接飙了25%数字货币衍生品价格为什么和现货差这么多?搞懂定价逻辑就不慌了,现货还没走完K线呢。这就是杠杆资金踩踏的结果。币安那晚的爆仓报告里,空头在1500美元附近被集中清算,价格被迫偏离现货好几美元。
期权这边更直观。DERIBIT上BTC 30天期权的隐含波动率在牛市末尾经常飙到65%以上,对应的call价格会比单纯用现货价算出来的高一大截。按BSM模型套公式的理论价,跟盘面成交价能差出15%到20%。
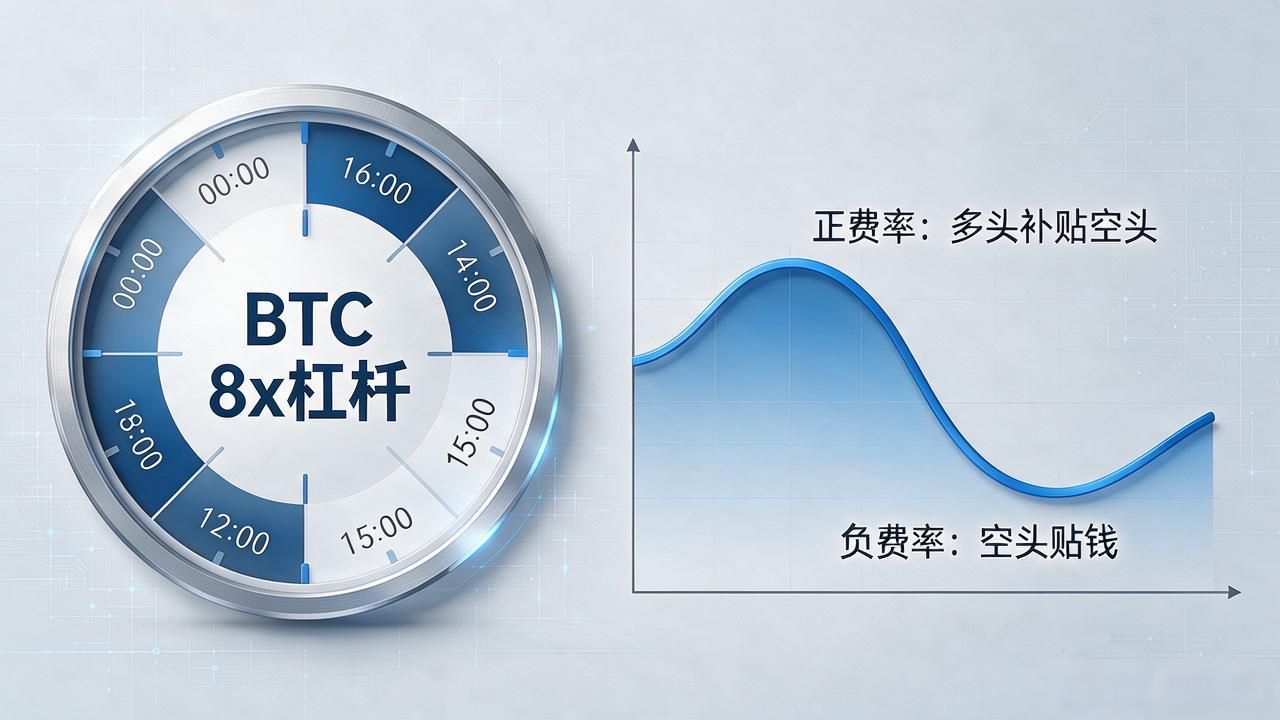
资金费率是另一头。8x杠杆的BTC期货,费率每8小时结算一次,年化下来能到200%以上。正费率意味着多头在补贴空头,价格被持续往上推;转成负费率后空头反过来贴钱,价格短期承压。看懂这条曲线比盯K线管用得多。
我见过太多人只看币价就开合约,结果IV一冲高就被套在高位。衍生品价格的核心变量是预期,不是当下价格。拿OKX的ETH期权举例,大盘横盘但IV在悄悄攀升时数字货币衍生品价格,往往说明大资金在布局方向性行情,追现货不如直接买虚值期权,盈亏比好得多。
你上次做衍生品,是看波动率进场还是看币价进场?评论区聊聊,我翻翻大家踩的坑。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://haideyongan.com/btpg/2679.html