导读: 数字货币在法律上算什么?货币、财产还是证券?数字货币的法律属性,至今没有全球统一答案。它究竟是货币、财产、证券还是商品,直接决定了纳税、继承、交易合规等问题的处理路径。司法实践中,多数法院将数字货币认定为虚拟财产。真正的难题在于:一枚代币可能同时触碰货币、财产、证券、商品四重属性,各国立法却各自为政...
数字货币在法律上算什么?货币、财产还是证券?
数字货币的法律属性论数字货币的法律属性,至今没有全球统一答案。它究竟是货币、财产、证券还是商品,直接决定了纳税、继承、交易合规等问题的处理路径。不同法域、不同代币,结论可能南辕北辙。
央行视角下,数字人民币是法定货币的电子形态,具有法偿性,与比特币有本质区别。我国2013年五部委联合文件已明确,虚拟货币不具有货币等价物属性,禁止作为支付工具流通。欧盟MiCA法规却对合规稳定币赋予了类货币功能,监管路径截然相反。
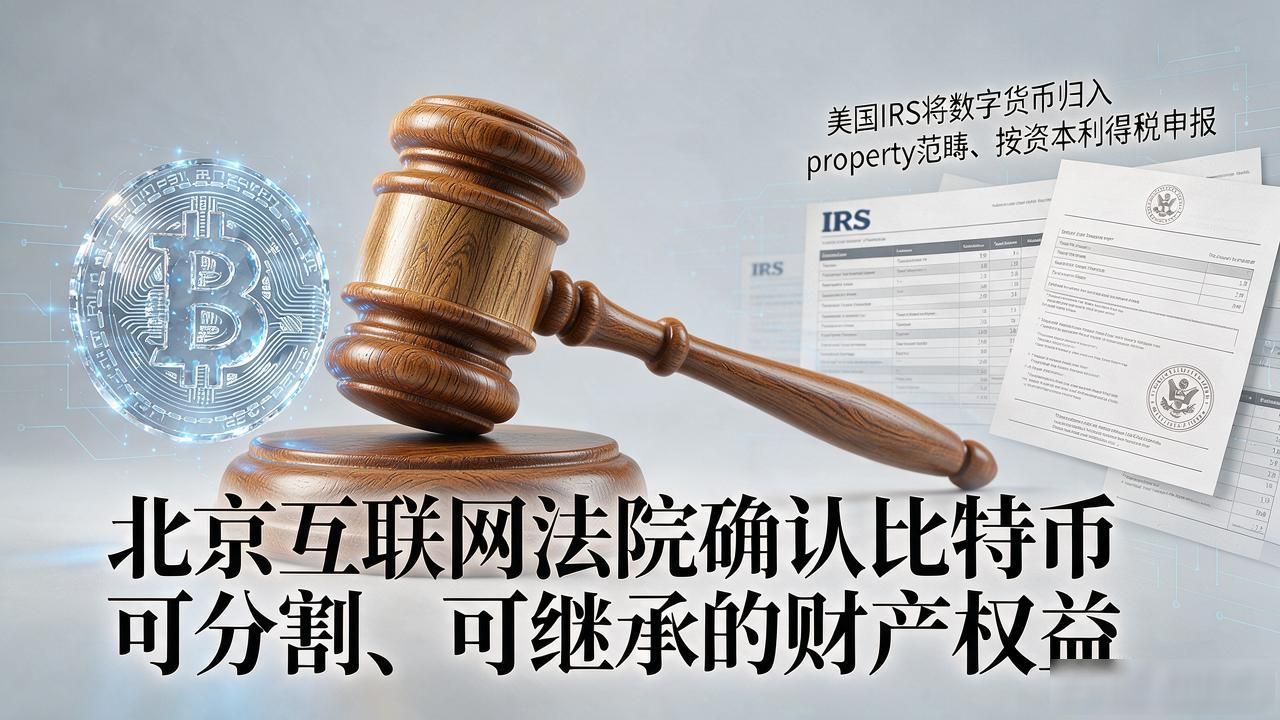
司法实践中,多数法院将数字货币认定为虚拟财产。2020年北京互联网法院一案中,当事人账户内的比特币被确认可分割、可继承的财产权益。美国IRS同样将其归入property范畴,持有者须按资本利得税申报——法律效果更接近股票、房产数字货币在法律上算什么?货币、财产还是证券?,而非现金。
美国SEC则从证券法切入,用Howey Test审查代币是否属于未注册证券:投资者是否依赖他人努力获取回报。2023年对多家加密交易所的诉讼中,这一逻辑被反复援引。同一枚代币,套上证券帽子后,信息披露与合规义务完全不同。
commodity这一归类也有国家采用,将代币交易视为衍生品合约。真正的难题在于:一枚代币可能同时触碰货币、财产、证券、商品四重属性,各国立法却各自为政。从业者面对的从来不是"它是什么"的单选题,而是在哪个法域、以什么身份、适用哪部法的复合题。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://haideyongan.com/btpw/2964.html