法定数字货币的变量,利率、隐私、可编程性到底该怎么定
在银行做数字金融研究这几年,法定数字货币的推进绕不开。同行常说"不就是电子现金嘛",但扎进去会发现,它远不只是技术问题,而是一组需要反复权衡的政策变量。利率、隐私、可编程性,每个选择都在重塑金融底层逻辑。
利率是否计付是绕不过去的硬变量。CBDC若零利率,本质上只是"数字化的纸币",对银行冲击有限。一旦计息,居民把存款转成CBDC的动机大幅上升,银行负债端直接被抽走。数字人民币试点中,运营机构反馈零利率设计让银行缺乏推广动力法定数字货币的变量,个人用户换壳意愿不强。这个变量背后是央行与商业银行的利益分配,远不只是技术参数。
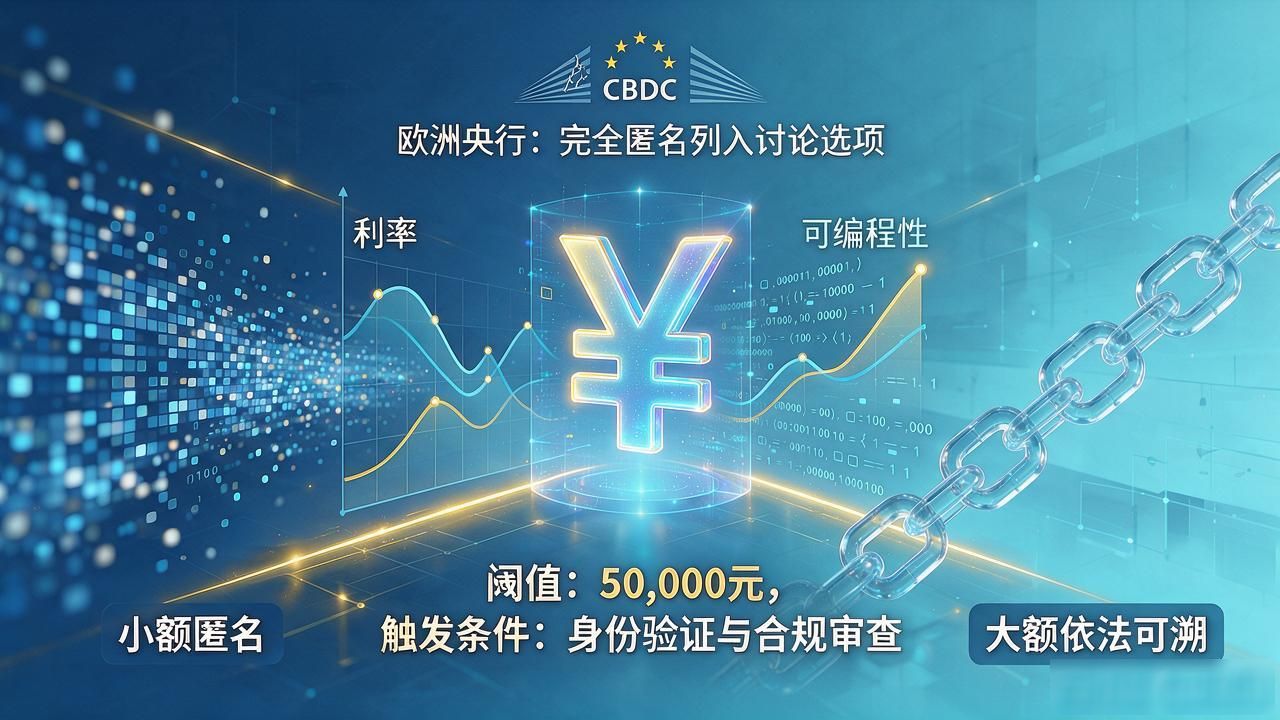
隐私与可追溯的平衡同样棘手。CBDC每笔交易可追踪,反洗钱效率极高,但用户财务隐私面临前所未有的透明压力。数字人民币走"小额匿名、大额依法可溯",但阈值定多少、触发条件谁来定法定数字货币的变量,利率、隐私、可编程性到底该怎么定,没有公开细则。欧洲央行征询中甚至把"完全匿名"列入了讨论选项,这个变量在全球范围内远未收敛。
可编程性最容易被低估。CBDC若嵌入条件支付——学费到账自动分账、补贴限定买特定商品——货币就从"通用交换媒介"变成"政策工具"。今天给教育补贴加锁,明天会不会限制社保发放?央行实际上获得了重新定义"钱能做什么"的权力,这对金融自由是结构性冲击。
还有一个被忽略的变量:发行架构。数字人民币走双层模式,央行面向银行,银行面向公众。美国数字美元的讨论中出现了央行直接面向公众的一层选项。双层保护了银行中介角色,一层效率更优却可能让银行退出零售端。架构选择决定了上面所有变量怎么落地。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://haideyongan.com/btpg/2925.html